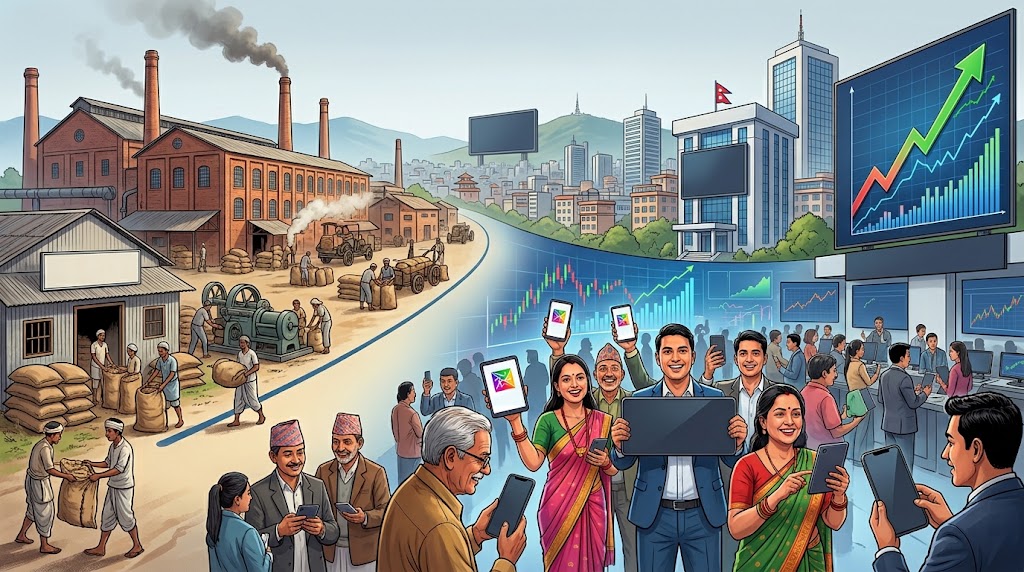
काठमाडौँ । नेपालमा पुँजीबजारको इतिहास करिब नौ दशक लामो भइसकेको छ। विराटनगर जुट मिलबाट सेयर निष्कासन सुरु भएको समयदेखि अहिलेको पूर्ण डिजिटल कारोबार प्रणालीसम्म आइपुग्दा नेपाली पुँजीबजारले संरचनागत, प्राविधिक र परिमाणात्मक रूपमा उल्लेखनीय प्रगति गरेको छ। यद्यपि बजारलाई व्यवस्थित, पारदर्शी र स्थिर बनाउन अझै धेरै सुधार आवश्यक रहेको सरोकारवालाहरूले बताएका छन्।
केही हजार लगानीकर्ताबाट सुरु भएको नेपाली पुँजीबजारमा अहिले डिम्याट खाताको संख्या ८० लाखभन्दा बढी पुगेको छ। बजार पुँजीकरण ४५ खर्ब रुपैयाँ हाराहारीमा पुगेको छ, जुन मुलुकको कुल गार्हस्थ्य उत्पादन (जीडीपी) को करिब ७० देखि ७५ प्रतिशत बराबर हो। तर लगानीकर्ताको संख्या र बजारको आकार बढ्दै गए पनि सीमित वित्तीय उपकरण, संस्थागत लगानीकर्ताको न्यून सहभागिता, सट्टेबाजी प्रवृत्ति र नीतिगत अस्थिरता प्रमुख चुनौतीका रूपमा रहेका छन्।
नेपालको धितोपत्र बजारको विकासक्रमलाई मुख्यतः पाँच चरणमा विभाजन गरेर हेर्न सकिन्छ।
प्रारम्भिक चरण (१९९३–२०४०)
नेपालमा सेयर निष्कासनको इतिहास विराटनगर जुट मिलसँग जोडिएको छ। वि.सं. १९९३ मा स्थापना भएको यस उद्योगले सर्वसाधारणबाट पुँजी जुटाउने अभ्यासको सुरुवात गरेको थियो। त्यसपछि वि.सं. १९९४ मा नेपाल बैंक लिमिटेडको स्थापना भएसँगै संस्थागत रूपमा सेयर बिक्री गरी पुँजी सङ्कलन गर्ने अभ्यास अघि बढ्यो।
वि.सं. २०१७ देखि २०३० सम्म सरकारले सार्वजनिक खर्च तथा विकास निर्माणका लागि आन्तरिक ऋण उठाउन विभिन्न सरकारी ऋणपत्र जारी गर्न थाल्यो। तर त्यसबेला धितोपत्रको नियमित दोस्रो बजार कारोबार गर्ने व्यवस्थित संयन्त्र थिएन।
वि.सं. २०३० मा औद्योगिक नीति जारी भएपछि संगठित धितोपत्र बजारको आवश्यकताले थप महत्त्व पायो। वि.सं. २०३३ असार २२ गते नेपाल राष्ट्र बैंक र नेपाल औद्योगिक विकास निगमको संयुक्त लगानीमा सेक्युरिटी खरिद बिक्री केन्द्र स्थापना भयो। यसले सरकारी ऋणपत्रको संगठित खरिद–बिक्री सुरु गर्न आधार तयार गर्यो।
वि.सं. २०४० मा धितोपत्र कारोबार ऐन जारी भएपछि धितोपत्र बजारलाई कानुनी दायरामा ल्याउने प्रक्रिया अघि बढ्यो।
संस्थागत विकासको चरण (२०४१–२०४९)
धितोपत्र कारोबार ऐन, २०४० को कार्यान्वयनसँगै नेपालमा संगठित सेयर कारोबारले संस्थागत स्वरूप लिन थाल्यो। सेक्युरिटी खरिद बिक्री केन्द्रमार्फत सूचीकृत संस्थाका सेयरहरूको दोस्रो बजार कारोबार सुरु भयो। पछि केन्द्रको नाम परिवर्तन गरी सेक्युरिटीज एक्सचेन्ज सेन्टर राखियो।
वि.सं. २०४१ मंसिर ३ गते सेक्युरिटी खरिद बिक्री नियमावली तर्जुमा भएपछि सेयर खरिद–बिक्रीलाई थप व्यवस्थित बनाउने प्रयास भयो। सातौँ पञ्चवर्षीय योजनामा समेत पुँजीबजारसम्बन्धी नीति समावेश गरियो। यस अवधिमा उत्पादनमूलक कम्पनीहरूलाई बजारमा सूचीकृत गराउने प्रयासले गति लियो।
वि.सं. २०४७ मा पुँजीबजारसम्बन्धी प्रशासनिक जिम्मेवारी उद्योग मन्त्रालयबाट अर्थ मन्त्रालयमा सारियो। वि.सं. २०४९ मा धितोपत्र कारोबार ऐनको पहिलो संशोधन भएपछि बजार सञ्चालक र नियामक निकायलाई अलग गर्ने संस्थागत आधार तयार भयो।
उदारीकरण र संस्थागत संरचना (२०५०–२०६३)
वि.सं. २०५० जेठ २५ गते नेपाल धितोपत्र बोर्ड स्थापना भयो। पुँजीबजारको नियमन र लगानीकर्ताको हित संरक्षण गर्ने उद्देश्यले स्थापना भएको बोर्डले बजारको संस्थागत विकासमा महत्त्वपूर्ण भूमिका निर्वाह गर्दै आएको छ।
सोही वर्ष पुस २८ गते सेक्युरिटीज एक्सचेन्ज सेन्टरलाई नेपाल स्टक एक्सचेन्ज लिमिटेड (नेप्से) मा रूपान्तरण गरियो। वि.सं. २०५० माघ १२ गतेदेखि नेप्सेले खुला बोलकबोल अर्थात् ओपन आउटक्राई प्रणालीमार्फत औपचारिक सेयर कारोबार सुरु गर्यो। कारोबार सुरु गर्दा नेप्से परिसूचकको आधार अङ्क १०० निर्धारण गरिएको थियो।
त्यसपछि नेपाली पुँजीबजारले क्रमशः संस्थागत स्वरूप लिँदै गयो। नियामक निकाय र बजार सञ्चालकको संरचना विकास भएपछि कारोबारलाई व्यवस्थित बनाउने तथा लगानीकर्ताको सहभागिता बढाउने आधार तयार भयो।
आधुनिकीकरण र प्रविधिको विस्तार (२०६४–२०७४)
लामो समय कागजी प्रक्रियामा आधारित रहेको नेपाली पुँजीबजारमा वि.सं. २०६४ पछि प्रविधिको प्रयोग बढ्न थाल्यो। करिब १४ वर्ष सञ्चालनमा रहेको ओपन आउटक्राई प्रणाली बन्द गरी नेप्सेले कम्प्युटरमा आधारित अर्धविद्युतीय कारोबार प्रणाली सुरु गर्यो। यसले काठमाडौँबाहिरका लगानीकर्तालाई समेत बजारमा सहभागी हुन सहज बनायो।
वि.सं. २०६७ चैतमा सेयरको अभौतिकीकरण तथा राफसाफ व्यवस्थापनका लागि सीडीएस एन्ड क्लियरिङ लिमिटेड स्थापना भयो। वि.सं. २०७२ माघ १ गतेदेखि कागजी सेयर प्रमाणपत्रको सट्टा अभौतिक सेयर कारोबारलाई अनिवार्य गरियो।
आर्थिक वर्ष २०७३/७४ मा प्राथमिक बजारमा सेयर आवेदन प्रक्रियालाई सहज बनाउन आस्वा तथा त्यसपछि सी–आस्वा प्रणाली कार्यान्वयनमा ल्याइयो। यी सुधारले सेयर आवेदन, स्वामित्व अभिलेख र कारोबार व्यवस्थापनलाई थप सहज बनाए।
पूर्ण डिजिटल कारोबारको चरण (२०७५ देखि हालसम्म)
वि.सं. २०७५ कात्तिक २० गतेदेखि लगानीकर्ताले घरमै बसेर सेयर खरिद–बिक्री गर्न सक्ने अनलाइन कारोबार प्रणाली सञ्चालनमा आयो। मेरो सेयरजस्ता डिजिटल माध्यमले प्राथमिक बजारमा आवेदन दिने प्रक्रियालाई थप सहज बनाए।
विशेषगरी १० कित्ते आईपीओ बाँडफाँट प्रणालीले सर्वसाधारणको सहभागिता बढाउन महत्त्वपूर्ण भूमिका खेलेको छ। विदेशमा रहेका नेपालीले समेत तोकिएका व्यवस्थाअनुसार प्राथमिक बजारमा आवेदन दिन सक्ने भएपछि बजारको पहुँच विस्तार भएको छ।
पछिल्लो समय विशिष्टीकृत लगानी कोष, बुक बिल्डिङ प्रणाली, सेन्ट्रल काउन्टर पार्टी (सीसीपी), इन्ट्राडे कारोबार र सर्ट सेलिङजस्ता वित्तीय उपकरण तथा प्रणाली विकास गर्ने विषयले पनि प्राथमिकता पाएका छन्। यद्यपि यस्ता उपकरणको प्रभावकारी कार्यान्वयनका लागि आवश्यक कानुनी, प्राविधिक र संस्थागत तयारी महत्त्वपूर्ण हुने देखिन्छ।
८० लाखभन्दा बढी डिम्याट खाता
नेपाली पुँजीबजारमा लगानीकर्ताको सहभागिता पछिल्ला वर्षमा तीव्र रूपमा बढेको छ। वि.सं. २०७७ असारमा करिब १७ लाख रहेको डिम्याट खाताको संख्या अहिले ८० लाख ९५ हजारभन्दा बढी पुगेको उपलब्ध तथ्याङ्कमा उल्लेख छ।
प्राथमिक बजारमा अनलाइन आवेदन दिने मेरो सेयर प्रयोगकर्ताको संख्या ५१ लाख २२ हजारबाट बढेर ६७ लाख ३७ हजारभन्दा बढी पुगेको छ। त्यस्तै, दोस्रो बजारमा कारोबार गर्न खाता खोल्ने लगानीकर्ताको संख्या करिब ३५ लाख ६२ हजार पुगेको छ।
प्रदेशगत विवरणअनुसार बागमती प्रदेशमा सबैभन्दा बढी ३४.१३ प्रतिशत डिम्याट खाता रहेका छन्। कोशीमा १८.९३ प्रतिशत, मधेशमा १२.६८ प्रतिशत, गण्डकीमा १२.४६ प्रतिशत, लुम्बिनीमा १२.१४ प्रतिशत, सुदूरपश्चिममा ६.६७ प्रतिशत र कर्णालीमा २.९८ प्रतिशत खाता रहेका छन्।
लैङ्गिक विवरणमा पुरुषको हिस्सा ५७.२६ प्रतिशत, महिलाको ४२.६२ प्रतिशत र अन्यको ०.१२ प्रतिशत छ। उमेर समूहका आधारमा १९ देखि ३० वर्षका लगानीकर्ता २९.६७ प्रतिशत, ३१ देखि ४० वर्षका २३.४६ प्रतिशत र ४१ देखि ६० वर्षका २६.१४ प्रतिशत छन्। १८ वर्षमुनिका बालबालिकाका नाममा समेत डिम्याट खाता खोलिएका छन्।
यी तथ्याङ्कले पुँजीबजारमा युवा तथा सर्वसाधारणको पहुँच विस्तार भएको देखाउँछन्। तर डिम्याट खाता हुनु र सक्रिय रूपमा सेयर कारोबार गर्नु फरक विषय भएकाले वास्तविक सक्रिय लगानीकर्ताको संख्या छुट्टै विश्लेषण गर्नुपर्ने देखिन्छ।
बजार पुँजीकरण ४५ खर्ब रुपैयाँ हाराहारीमा
नेपाली पुँजीबजारको आकार पनि उल्लेखनीय रूपमा विस्तार भएको छ। आर्थिक वर्ष २०६०/६१ मा ११४ कम्पनी सूचीकृत रहेको बजारमा अहिले उपलब्ध विवरणअनुसार २७२ देखि २८६ कम्पनी सूचीकृत छन्।
त्यस अवधिमा ४१ अर्ब ४० करोड रुपैयाँ रहेको बजार पुँजीकरण अहिले ४४ खर्ब ७८ अर्बदेखि ४६ खर्ब ५६ अर्ब रुपैयाँको हाराहारीमा पुगेको छ। यो मुलुकको जीडीपीको करिब ७४ प्रतिशत बराबर हो।
प्राथमिक बजारमार्फत सङ्कलित कुल पुँजीमा साधारण सेयरको हिस्सा ४६.२६ प्रतिशत, ऋणपत्रको ३१.०३ प्रतिशत, सामूहिक लगानी कोषको १४.८१ प्रतिशत, विशिष्टीकृत लगानी कोषको ५.१७ प्रतिशत र अग्राधिकार सेयरको २.१७ प्रतिशत रहेको विवरणमा उल्लेख छ।
धितोपत्र बोर्डले हालसम्म २० वटा विशिष्टीकृत लगानी कोषलाई ४८ अर्ब २५ करोड रुपैयाँ पुँजी परिचालनको अनुमति दिएको छ। यसले परम्परागत सेयर कारोबारभन्दा बाहिरका लगानीका माध्यम विस्तार हुँदै गएको सङ्केत गर्छ।
नियामकको जोड जोखिम व्यवस्थापन र सुशासनमा
नेपाल धितोपत्र बोर्डका अध्यक्ष डा. गोपालप्रसाद भट्टले नेपाली पुँजीबजारको विकासक्रम उल्लेखनीय भए पनि अब संख्यात्मक वृद्धिभन्दा जोखिम व्यवस्थापन र सुशासनमा आधारित आधुनिक प्रणाली निर्माण गर्न आवश्यक रहेको बताएका छन्।
उनका अनुसार बोर्डले जोखिममा आधारित सुपरीवेक्षण, वित्तीय सुशासन भएका कम्पनीलाई मात्र बजार प्रवेश, पूर्ण सूचना प्रवाह र क्रमिक नीतिगत सुधारलाई प्राथमिकता दिनुपर्ने आवश्यकता औँल्याएको छ।
अध्यक्ष भट्टले खरिदकर्ता र बिक्रीकर्ताबीच कारोबारको राफसाफ सुनिश्चित गर्ने सेन्ट्रल काउन्टर पार्टी प्रणालीलाई अपरिहार्य भएको बताए। सीडीएस एन्ड क्लियरिङ लिमिटेडलाई सीसीपीका रूपमा विकास गर्ने वा नेप्सेअन्तर्गत छुट्टै संरचना बनाउने विषयमा गृहकार्य भइरहेको उनले जानकारी दिएका छन्।
उनले बजार पूर्ण रूपमा डिजिटल बन्दै गएको अवस्थामा साइबर सुरक्षा र सूचना प्रविधिको सुदृढीकरणसँगै इन्ट्राडे ट्रेडिङ, सर्ट सेलिङ र डेरिभेटिभ्सजस्ता उपकरण विकास गर्नुपर्नेमा जोड दिएका छन्।
नेप्सेका निमित्त प्रमुख कार्यकारी अधिकृत लीलाधर सुवेदीले पनि नयाँ प्रविधि र वित्तीय उपकरण सञ्चालनका लागि नेप्से सक्षम रहेको बताएका छन्। उनका अनुसार नेप्सेले इक्विटी, म्युचुअल फन्ड, डिबेन्चर, ओटीसी र मार्जिन कारोबार सञ्चालन गरिरहेको छ।
नयाँ वित्तीय उपकरणको प्रभावकारी सञ्चालन भने नीति तथा नियमावलीसँग जोडिएकाले धितोपत्र बोर्ड र अर्थ मन्त्रालयले अघि सारेका व्यवस्थाको कार्यान्वयन आवश्यक रहेको उनको भनाइ छ।
संस्थागत लगानीकर्ता र नेप्सेको पुनर्संरचनामा जोड
नेपाल उद्योग वाणिज्य महासंघको पुँजीबजार समितिका सभापति प्रियराज रेग्मीले नेप्सेको पुनर्संरचना र संस्थागत लगानीकर्ताको न्यून सहभागितालाई बजारका प्रमुख समस्या मानेका छन्।
उनका अनुसार नेप्सेमा विदेशी रणनीतिक साझेदार भित्र्याउने र निजीकरणको सम्भावनाबारे विचार गर्नुपर्ने आवश्यकता छ। व्यक्तिगत र संस्थागत लगानीकर्ताबीच पुँजीगत लाभकरको दरमा रहेको भिन्नताले संस्थागत लगानीलाई निरुत्साहित गरेको उनको भनाइ छ।
संस्थागत लगानीकर्ताको सहभागिता कमजोर हुँदा बजारमा व्यक्तिगत लगानीकर्ताको मनोविज्ञान, हल्ला र अल्पकालीन उतारचढावको प्रभाव बढी पर्ने उनले बताए। संस्थागत लगानी बढेमा बजारको स्थिरता र दीर्घकालीन लगानी संस्कृतिमा सुधार आउन सक्ने उनको धारणा छ।
नेपाल सेयर बजार लगानीकर्ता संघका महासचिव खगेन्द्रराज कँडेलले नियामक तथा नीतिगत तहमा स्वार्थ समूहको प्रभाव रहेको आरोप लगाएका छन्। उनले बजारमा हुने अनियमितता र भित्री सूचनाका आधारमा कारोबार गर्नेलाई कारबाही गर्ने कानुनी व्यवस्था पर्याप्त प्रभावकारी नभएको दाबी गरे।
लगानीकर्ताको संरक्षण, बजारमा पारदर्शिता र कसुरअनुसार प्रभावकारी कारबाही सुनिश्चित गर्न नयाँ तथा सुदृढ कानुनी व्यवस्था आवश्यक रहेको उनको भनाइ छ।
संस्थापक सेयर बिक्री र हकप्रद निष्कासनमा निगरानी माग
नेपाल सेयरधनी संघका अध्यक्ष घनश्याम पाण्डेले संस्थापक लगानीकर्ताबाट हुने सेयर बिक्री तथा हकप्रद सेयर निष्कासनमा थप निगरानी आवश्यक रहेको बताएका छन्।
उनका अनुसार लकिङ अवधि समाप्त भएपछि संस्थापक सेयरको ठूलो परिमाणमा बिक्री हुँदा दोस्रो बजारमा आपूर्ति बढेर मूल्यमा दबाब पर्न सक्छ। विशेषगरी जलविद्युत् तथा कमजोर वित्तीय अवस्था भएका कम्पनीको हकप्रद निष्कासनलाई कडाइका साथ नियमन गर्नुपर्ने उनले बताए।
पाण्डेले ब्रोकरमार्फत मार्जिन लेन्डिङलाई सहज र व्यवस्थित बनाउन तथा सेयर खरिद–बिक्रीमा लाग्ने कमिसन पुनरावलोकन गर्नुपर्ने मागसमेत गरेका छन्।
सुधारको मुख्य चुनौती
विराटनगर जुट मिलको सेयर निष्कासनबाट सुरु भएको नेपाली पुँजीबजार आज डिजिटल कारोबार, अनलाइन आवेदन र देशव्यापी लगानीकर्ता सहभागितासम्म आइपुगेको छ। तर बजारको आकार बढ्नु मात्रै परिपक्व पुँजीबजार निर्माण भएको प्रमाण होइन।
बजारमा संस्थागत लगानीकर्ताको सहभागिता विस्तार, गुणस्तरीय कम्पनीको सूचीकरण, प्रभावकारी सूचना प्रवाह, भित्री सूचनाका आधारमा हुने कारोबार नियन्त्रण, लगानीकर्ताको संरक्षण र बलियो नियामकीय संरचना निर्माण आवश्यक देखिन्छ।
त्यसैगरी, नेप्सेको पुनर्संरचना, सीसीपी प्रणालीको विकास, कानुनी सुधार तथा ऋणपत्र र अन्य वित्तीय उपकरणको विस्तारले बजारलाई थप गहिरो र व्यवस्थित बनाउन सक्छ।
समग्रमा, नेपाली पुँजीबजारको आगामी चरणको सफलता लगानीकर्ता र बजार पुँजीकरणको संख्या बढाउनमा मात्र होइन, पारदर्शिता, सुशासन, संस्थागत सहभागिता र दीर्घकालीन लगानीको वातावरण निर्माण गर्नमा निर्भर रहनेछ।